25.10.2026 11:24
675
Банки в России начали жёстко отсекать ненадежных заемщиков и перекладывают риски на ломбардный сектор с дисконтом
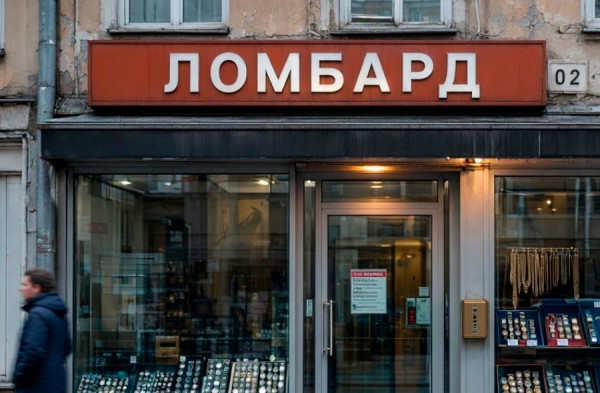 Статистика отказов по потребительским кредитам, достигшая 79,2% в сентябре 2026 года по данным Национального бюро кредитных историй, создала идеальную питательную среду для расцвета ломбардного бизнеса в российскийх городах.
Банки начили жёстко фильтровать заемщиков, оценивая их способность вернуть деньги из будущего дохода, и на первый план выходит альтернативная логика оценки рисков.
Ломбарду безразлична кредитная история или уровень официальной заработной платы клиента, поскольку его безопасность гарантируется физическим активом. Именно поэтому 68% опрошенных россиян рассматривают возможность залога личного имущества, видя в этом психологически более простой путь, нежели прохождение унизительных банковских проверок.
Эта готовность маскирует глубокую финансовую уязвимость, при которой 43% потенциальных клиентов нуждаются в деньгах срочно, 36% не желают тратить время на сбор справок, а 21% отчаянно пытается избежать фиксации нового долга в официальной кредитной истории.
Рост объема выдач до 412 млрд рублей и заключение почти 19 млн договоров в 2025 году, являющееся увеличением на 13% по сравнению с предыдущим годом, свидетельствует о структурной трансформации ломбарда из сервиса экстренной помощи в постоянную статью семейного бюджета.
Увеличение числа клиентов всего на 3%, до 2,16 млн человек, при значительном росте числа договоров указывает на формирование опасной модели поведения. Более 70% заемщиков обращались за деньгами неоднократно во втором полугодии, характеризуя краткосрочный заем в виде привычного способа дотянуть до следующей зарплаты. Эта жизнь в рассрочку с залогом означает ситуацию, когда человек формально выкупает свое украшение, но спустя несколько недель вынужден нести его обратно, попадая в замкнутый круг финансовой зависимости, который ломбардная бухгалтерия фиксирует с безжалостной точностью.
Истинная цена такой срочной ликвидности оказывается астрономической и складывается из двух компонентов: заниженной оценки и кабальных процентов.
Банк России зафиксировал средний дисконт к рыночной стоимости золота на уровне 24%, поскольку при условной цене украшения в 30 тыс. рублей данная схема означает выдачу займа всего в 22,8 тыс. рублей еще до начисления процентов.
Для электронной техники этот дисконт достигает 35-37%, а средневзвешенная полная стоимость таких займов в конце 2025 года составляла 118% годовых.
Неудивительно, 37% участников опроса боятся не выкупить вещь, 28% отвергают предложенную цену займа, а 25% открыто не доверяют процедуре оценки имущества. Рост среднего займа под ювелирные изделия с 21 тыс. до 27 тыс. рублей объясняется лишь подорожанием золота примерно на 25%, но не улучшением финансового положения заемщиков.
Распространенный миф о полной невидимости залогового долга также не выдерживает критики, поскольку Центральный банк прямо разъясняет право ломбарда сообщать сведения в бюро кредитных историй.
Механизм изъятия имущества работает в виде отлаженной машины: после просрочки закон дает должнику всего 1 месяц, в течение которого вещь еще нельзя продавать, но затем ломбард вправе обратить её в деньги. Если сумма продажи не покрыла долг, требования к человеку формально прекращаются, но в 2025 году 15% всех погашений были обеспечены именно продажей залога.
За этой цифрой стоят реальные истории утраты семейных реликвий и ценных вещей. На этом фоне официальное снижение уровня бедности до 7,0% во втором квартале 2026 года с 7,4% годом ранее, по данным Росстата, выглядит статистической абстракцией. Средние доходы могут расти в вакууме макроэкономических отчетов, пока конкретной семье критически не хватает наличных на ближайшие расходы, и именно частота повторных залогов измеряет это финансовое истощение точнее любых социологических опросов.
Подписывайтесь на наш телеграм-канал «INFORMER», чтобы быть в курсе всех новостей и событий!
Читайте также:
24.10.2026 16:13
24.10.2026 15:46
23.10.2026 22:01
23.10.2026 21:07
Самое читаемое
- 20 комитетов под контролем: «Единая Россия» калибрует законодательную вертикаль IX созыва
- Сегодня работники отрасли туризма отмечают свой профессиональный праздник - Всемирный день туризма!
- Отложенный спрос или структурный тупик: что ждет рынок первичной недвижимости до 2027 года
- Туристический щит Крыма: как субсидии защищают репутацию региона
- Триста процентов роста! Как новостройки Севастополя за шесть лет превратились в машину для утроения капитала
- Политическая нишевость как приговор: почему малым партиям в России не хватает кислорода
- Гостеприимство как функция безопасности: новая философия крымского туризма от Сергея Аксенова
- Где зарабатывают севастопольские миллионеры: анализ структуры региональных доходов
- Как таможенные преференции меняют отраслевой ландшафт Крыма
- «Стена согласия»: почему севастопольские пристройки оказались заложниками 100-процентного кворума
Выбор редакции
- 50 миллиардов рублей на берег Саки: анатомия крупнейшего курортного проекта Крыма
- Банки в России начали жёстко отсекать ненадежных заемщиков и перекладывают риски на ломбардный сектор с дисконтом
- Десять чиновников попали под удар в результате дисциплинарного разгрома за бюрократический формализм в Крыму
- Региональный оператор в стороне: почему «Крымэкоресурсы» не спасают подрядчика от экологических издержек
- 6% на 15 лет: как новая ипотечная программа может перезапустить стройку в Крыму и Севастополе
- Сеть строительных супермаркетов Крыма и Севастополя «Уютстрой» ищет новые точки роста через прямую интеграцию с ключевыми производителями отрасли
- Законодательный лабиринт: как один документ в Москве решит судьбу полутора тысяч крымских предпринимателей
- Последний вагон уходящей льготы: ИТ-ипотеку могут закрыть уже в декабре 2026 года
- Падение на 4,3%: почему в России к 1 октября 2026 года осталось лишь 362,3 тысячи действующих строительных организаций
- Точечная коррекция или начало ледникового периода: почему российские банки повышают ставки по рыночной ипотеке