Конец эпохи шопинга. В России торговые центры пустеют на глазах: почему магазины закрываются один за другим
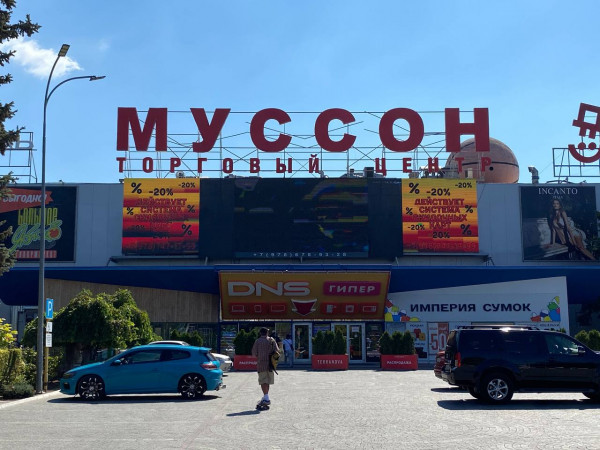 Прогуливаясь по привычному торговому центру в выходные, все сложнее не заметить заколоченные витрины и пустые коридоры там, где еще недавно кипела жизнь. То, что раньше казалось временным неудобством или плановым ремонтом, на самом деле является признаком глубокой и необратимой трансформации всего рынка коммерческой недвижимости.
К августу 2026 года уровень вакантности в торговых центрах России достиг 8%, увеличившись на 2 процентных пункта всего за полгода. В Москве этот показатель варьируется от 6,4% в ключевых объектах до 8,7% по широкой выборке, тогда как в Санкт-Петербурге он стабилизируется на уровне 6,8%. Эта тихая революция меняет саму суть того, зачем люди вообще приходят в эти здания, превращая классический шопинг в пережиток прошлого.
Ярким примером успешной адаптации служит районный торговый центр в Казани, который целенаправленно нарастил долю площадей, отданных под общепит и услуги, до 35%. Этот стратегический маневр позволил увеличить общий трафик объекта на 12% и снизить вакантность до 5,2% за счет оперативного переформатирования пустующих блоков под pop-up кофейни и пункты выдачи заказов.
Торговые центры стоят на пороге радикальной смены своей ДНК. Из храмов потребительского шопинга они неизбежно превращаются в центры досуга, сервиса и гастрономии, где физические товары играют лишь второстепенную роль. Те собственники, которые цепляются за старые модели, заполняя площади одеждой и электроникой, обречены на стагнацию и обесценивание своих активов. Выживут лишь те моллы, которые смогут предложить посетителю уникальный опыт и эмоции, которые невозможно скачать в приложении или заказать с доставкой на дом.
- Союз торговых центров (СТЦ) и «РИА Недвижимость» — Аналитический отчет о динамике вакантности и структурных сдвигах в пуле арендаторов торговых центров России по итогам августа 2026 года.
- Аналитические обзоры рынка коммерческой недвижимости — Механика переформатирования торговых площадей и влияние дисконтеров на трафик региональных ТЦ.
- Отраслевые исследования управления активами — Экономика простоя и методы компромиссного ценообразования в отношениях «собственник-арендатор» в 2026 году.
- Крым против общероссийского тренда: почему полуостров не строит небоскрёбы
- Продать то, чего нет: как российские авиакомпании скоро будут зарабатывать на воздухе
- Когда бизнес сам просит помощи, но отдает последнее: феномен севастопольского августа
- Парадокс крымского вина — синтез семейных виноградников и индустриальных гигантов
- Севастопольский спорт под вопросом
- Покупатель ждет падения, застройщик поднимает цены: тупик российского рынка недвижимости
- Статистический парадокс Крыма
- Краснодар минус 9,3%, Крым минус 24,7%: два соседних региона с разной логистической судьбой
- Топливный лимит перевел Крым и Севастополь на цифровую экономику дефицита
- Как меняется ДНК строительства в Севастополе
- Цифровая монополия «Почты России»: государство с 2027 года заставит россиян платить за электронные байты по тарифам бумажной почты
- Вклады россиян обложат налогом по ставке до 22%: как государство заберет часть процентов с 2027 года
- Проект пяти морей и озера Байкал добрался до Севастополя с амбициозными планами по круглогодичному туризму
- Севастопольский государственный университет вошел в число лучших практик на федеральном форуме в Сколково
- Конец эпохи шопинга. В России торговые центры пустеют на глазах: почему магазины закрываются один за другим
- Август обманул продавцов и Крым теряет по 2% в месяц
- HR-революция в Крыму: чувство юмора становится негласным, но жестким требованием при найме
- От массового потока к маржинальности: Крым меняет экономику гостеприимства к 2027 году
- Средняя стоимость квадратного метра в Севастополе 2026: 197–280 тысяч в новостройках, 180–220 тысяч на вторичке
- Осень 2026 года: аренда офисов в Крыму и Севастополе на фоне городов-миллионников