Налоговые льготы для участников СВО в Севастополе: какие налоги можно не платить и почему это стоит проверить до 1 декабря
 Осенью севастопольцы получают налоговые уведомления за предыдущий год. Для участников специальной военной операции и их семей действуют специальные условия по налогу на имущество, земле и транспорту. Однако у каждой льготы свои ограничения: где-то можно освободить от налога один объект каждого вида, где-то — только шесть соток участка, а транспортные послабления зависят от того, за какой год начислен налог и есть ли у владельца статус ветерана боевых действий. Ошибка в этих деталях может стоить денег, которые человек не обязан платить.
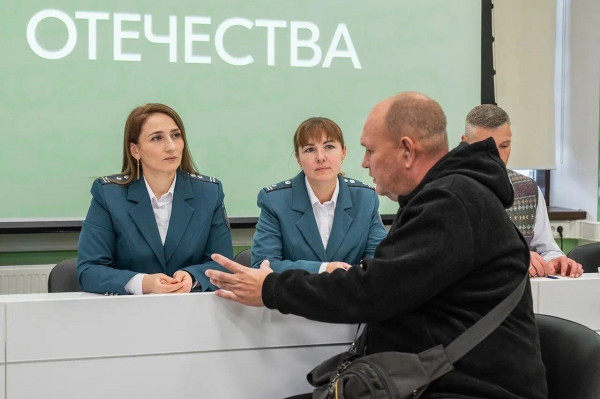
16 ноября в многофункциональном культурном центре «Бухта Казачья» прошёл выездной приём «Правомобиль. КСВО».
Представители государственных ведомств консультировали участников специальной военной операции и их близких. Специалисты Управления ФНС России по Севастополю разъясняли порядок применения налоговых льгот и объясняли, как проверить, учтены ли они при начислении имущественных налогов. О проведении приёма также сообщила севастопольский уполномоченный по правам ребёнка Марина Песчанская.
Практическая значимость таких консультаций сейчас особенно велика. В 2026 году налоговые уведомления содержат расчёты за 2025 год, а установленный срок уплаты — 1 декабря 2026 года. В Севастополе почти 94% жителей получили уведомления через электронные сервисы ФНС или портал Госуслуг.
Но главный вопрос заключается не в том, есть ли у человека право на поддержку, а в том, правильно ли налоговая система определила его статус и применила соответствующую льготу. Особенно важно не смешивать федеральные и региональные правила: они могут различаться даже в отношении одного и того же автомобиля.
Квартира, дом и гараж: от каких имущественных налогов освобождают полностью
Одна из наиболее существенных мер поддержки — освобождение от налога на имущество физических лиц. Это федеральная льгота, предусмотренная статьёй 407 Налогового кодекса.
Она распространяется не на всё имущество владельца, а на один объект каждого установленного вида. В перечень входят:
-
одна квартира или комната;
-
один жилой дом;
-
один гараж или машино-место;
-
одна хозяйственная постройка площадью не более 50 кв. м.
Для применения льготы действуют два важных условия. Недвижимость не должна использоваться в предпринимательской деятельности, а её кадастровая стоимость не должна превышать 300 млн рублей. Коммерческая недвижимость под это освобождение не подпадает. Для супругов, владеющих имуществом на праве совместной собственности, ФНС отдельно разъясняет порядок предоставления льготы в полном объёме.
Здесь важно правильно понимать формулировку «один объект каждого вида».
Если военнослужащий владеет двумя квартирами, налоговую льготу можно применить к одной из них. Но наличие квартиры и жилого дома не означает, что придётся выбирать только один объект: квартира и дом относятся к разным категориям. Аналогично гараж учитывается отдельно от жилой недвижимости.
Таким образом, мера может охватывать несколько объектов собственности одновременно, если они относятся к разным предусмотренным законом видам.
Есть и ограничение, которое особенно важно для владельцев недвижимости, используемой в коммерческих целях. Если помещение является частью действующего бизнеса, рассчитывать на автоматическое освобождение только на основании статуса участника СВО нельзя. Налоговый режим зависит от фактического использования имущества и установленных законом условий.
Шесть соток: почему большой участок не освобождается от земельного налога целиком
По земельному налогу действует другой механизм. Вместо полного освобождения недвижимости налоговая база уменьшается на кадастровую стоимость 600 кв. м одного земельного участка.
Это так называемый вычет на шесть соток, предусмотренный статьёй 391 Налогового кодекса. Его можно применить только к одному участку по выбору налогоплательщика. Если уведомление о выборе не подано, налоговый орган применяет вычет к участку, по которому рассчитана наибольшая сумма налога.
Практическая разница хорошо видна на примере.
Если площадь участка составляет шесть соток или меньше, налоговая база по нему после применения вычета становится нулевой. Если участок занимает десять соток, налог рассчитывается с оставшейся площади, то есть с четырёх соток в пересчёте на кадастровую стоимость.
Это не самостоятельное освобождение от земельного налога для всех участков владельца. У человека может быть несколько земельных наделов, но федеральный вычет предоставляется только по одному из них.
Отдельное значение эта мера имеет для семей погибших военнослужащих. В разъяснениях УФНС по Севастополю указано, что вычет в размере шести соток распространяется также на супругов погибших, включая вдов и вдовцов, детей, в том числе усыновлённых, и родителей.
При этом необходимо учитывать правовое основание льготы и подтверждать принадлежность к соответствующей категории. Само родство с военнослужащим не означает, что любой родственник автоматически получает все предусмотренные налоговые послабления. У разных мер поддержки свой круг получателей.
Транспортный налог: здесь особенно важно не перепутать федеральную и севастопольскую льготы
С транспортным налогом ситуация сложнее, чем с недвижимостью и землёй. В 2026 году появились федеральные положения, которые распространяют освобождение от налога на одно транспортное средство на участников СВО, ветеранов боевых действий и определённые категории членов их семей.
Это результат изменений, внесённых Федеральным законом от 28 ноября 2025 года № 425-ФЗ. Закон распространил соответствующие положения на налоговые периоды с 2022-го по 2025 год. Автомобиль выбирается налогоплательщиком независимо от количества оснований для получения льготы.
Однако освобождение имеет исключения. Оно не распространяется на легковые автомобили, по которым налог рассчитывается с повышающим коэффициентом, а также на воздушные суда и водный транспорт, кроме моторных лодок. В отношении дорогих автомобилей имеет значение не просто их рыночная стоимость, а применение установленного Налоговым кодексом повышающего коэффициента.
Для Севастополя есть дополнительная региональная особенность. Закон города № 75-ЗС «О транспортном налоге» предусматривает освобождение ветеранов боевых действий от налога в отношении одного транспортного средства с мощностью двигателя до 150 лошадиных сил включительно. Это самостоятельная региональная мера, предусмотренная для обладателей соответствующего статуса.
Поэтому нельзя автоматически применять федеральное правило о транспортной льготе за 2022–2025 годы к любому начислению за 2026 год. Для текущего налогового периода следует учитывать региональное законодательство и наличие у гражданина статуса ветерана боевых действий.
Эта разница имеет практическое значение. Например, участник СВО, который имеет статус ветерана боевых действий и автомобиль мощностью 140 л. с., может рассчитывать на предусмотренное в Севастополе региональное освобождение. Если мощность машины превышает 150 л. с., указанная региональная льгота уже не применяется. А федеральное освобождение за предыдущие налоговые периоды проверяется отдельно.
Члены семьи тоже имеют право на поддержку, но состав получателей зависит от конкретного налога
Налоговые послабления предусмотрены не только для самих военнослужащих. Законодательство включает в число получателей отдельных мер поддержки членов семей участников СВО и семей погибших.
Однако здесь важно избегать распространённой ошибки: перечень родственников, имеющих право на разные виды социальной поддержки, не всегда совпадает с перечнем получателей конкретной налоговой льготы.
Для семейных категорий, указанных в статье 407 Налогового кодекса, предусмотрены специальные условия. В частности, к членам семьи для соответствующих имущественных льгот относятся супруг или супруга, несовершеннолетние дети, дети до 23 лет при очном обучении, дети, ставшие инвалидами до совершеннолетия, а также лица, находящиеся на иждивении.
Для семей погибших военнослужащих УФНС отдельно разъясняет применение земельного вычета на шесть соток. В этом случае право распространяется на супругов, в том числе вдов и вдовцов, детей и родителей погибшего. Но переносить этот перечень на все остальные налоги без проверки соответствующей нормы нельзя.
Для семей это особенно важно при оформлении документов. Если налоговая льгота не появилась автоматически, необходимо установить, к какой именно категории относится заявитель, и подтвердить предусмотренные законом основания.
Почему льгота может не появиться в налоговом уведомлении — и что делать
Большинство имущественных налоговых льгот ФНС предоставляет в беззаявительном порядке. Налоговые органы получают необходимые сведения в рамках межведомственного обмена, в том числе от органов, располагающих данными о прохождении службы и участии в СВО. Поэтому в обычной ситуации человеку не требуется каждый год заново доказывать своё право на освобождение.
Но автоматический порядок не означает, что ошибка невозможна. Сведения могут поступить с задержкой, не полностью отразиться в информационной системе или не совпасть с данными об объекте собственности.
Поэтому перед уплатой налогов стоит проверить личный кабинет ФНС.
В разделе «Сведения» — во вкладке «Льготы» — можно посмотреть, какие основания учтены налоговой службой. Если соответствующей записи нет или начисление не соответствует положенному освобождению, налогоплательщик вправе обратиться в любой налоговый орган с заявлением и подтверждающими документами. Сделать это можно через личный кабинет, МФЦ, почтой либо лично.
У такого обращения есть ещё одно важное преимущество: Налоговый кодекс не устанавливает специального предельного срока подачи заявления о предоставлении имущественной налоговой льготы. ФНС разъясняет, что обратиться можно за любой налоговый период, в котором возникло право на неё. Если налог уже был рассчитан без учёта положенного освобождения, можно запросить перерасчёт.
Поэтому получение уведомления с начисленным налогом не означает, что право на льготу утрачено. Но откладывать проверку до последнего дня уплаты тоже неразумно: чем раньше выявлено расхождение, тем больше времени остаётся на его исправление.
Есть и обратная ситуация. Если конкретная льгота полностью освобождает человека от налога, уведомление по этому объекту может вообще не поступить. В Севастополе налоговая также не направляет уведомления, когда общая сумма начисленных налогов составляет менее 300 рублей. Поэтому отсутствие документа само по себе не всегда позволяет понять, по какой причине он не пришёл.
У индивидуальных предпринимателей есть отдельные основания для освобождения от страховых взносов
Налоговая поддержка не ограничивается налогами на недвижимость, землю и транспорт.
Для индивидуальных предпринимателей, проходящих военную службу по контракту в предусмотренных законом обстоятельствах, статья 430 Налогового кодекса предусматривает возможность освобождения от уплаты фиксированных страховых взносов за соответствующие периоды, если предпринимательская деятельность фактически не велась.
Это отдельная процедура. Для её применения необходимо обратиться в налоговый орган с заявлением и документами, подтверждающими период службы и отсутствие предпринимательской деятельности. Закон устанавливает срок обращения — не позднее трёх лет с момента возникновения права на освобождение.
Поэтому участникам СВО, зарегистрированным в качестве ИП, важно не смешивать имущественные налоговые льготы с правилами уплаты страховых взносов. У этих мер разные основания, условия и порядок подтверждения.
Налоговые льготы — часть более широкой системы поддержки в Севастополе
У города есть и отдельный региональный механизм помощи участникам СВО и их семьям.
Закон Севастополя от 2 июня 2026 года № 912-ЗС, вступивший в силу 13 июня, закрепил комплекс социальных мер. В их числе — компенсация расходов на жильё и коммунальные услуги, бесплатный проезд на общественном транспорте, приоритетное социальное обслуживание, содействие в трудоустройстве и другие формы поддержки. Для некоторых мер предусмотрены специальные условия, в частности совместное проживание членов семьи с участником СВО.
Это важно для понимания общей системы помощи. Налоговые льготы уменьшают обязательные платежи за имущество и землю, а региональные меры направлены на повседневные расходы семьи, доступность транспорта, социальное обслуживание и образование.
При этом обращаться за разными видами помощи нужно по установленным для них правилам. Наличие права на налоговую льготу не означает автоматического назначения компенсации за коммунальные услуги, и наоборот.
Что проверить до 1 декабря
В 2026 году налоговые уведомления содержат начисления за 2025 год. Срок уплаты — 1 декабря. Поэтому участникам СВО и членам их семей сейчас имеет смысл проверить три позиции: налог на имущество, земельный налог и транспортный налог.
Для недвижимости нужно убедиться, что освобождение учтено по одному объекту каждого вида, если соблюдены условия закона. Для земли — что вычет на шесть соток применён к правильному участку. По транспортному налогу — что правильно определены налоговый период, статус получателя и действующая для него федеральная или региональная льгота.
Если право на льготу возникло в предыдущие годы, а налоговая начислила платеж без освобождения, можно обратиться за перерасчётом. Не следует также забывать о семейных категориях: отдельные налоговые послабления могут распространяться на супругов, детей и других лиц, но только при выполнении предусмотренных законом условий.
Главный смысл разъяснений ФНС — не в том, что участникам СВО и их семьям нужно просто запомнить перечень льгот. Важно, чтобы каждая из них была правильно применена к конкретному налогу, объекту собственности и налоговому периоду. Государство предусмотрело механизм автоматического предоставления многих послаблений, но проверить результат всё равно необходимо. Ведь поддержка становится реальной не в момент публикации закона, а тогда, когда человек фактически освобождён от платежа, который по закону не должен вносить.
- Можно ли получить наследство, если умерший завещал всё другому человеку
- Дубай перестал быть «тихой гаванью»: ФНС начала проверять зарубежные квартиры россиян — и это только начало
- 97 грантов, 213 млн рублей и 200 участников: как Севастополь строит креативную экономику
- Нет света — нет платы за тепло: как в Севастополе пересчитают отопление и защитят котельные от отключений
- Почему крымский ипотечный рынок пережил рекордный всплеск спроса в сентябре 2026 года
- Крым и Севастополь: кому на полуострове живется моложе
- Кто строит Севастополь: ТОП-10 застройщиков, концентрация рынка и риски для покупателя осенью 2026 года
- Российские застройщики в тупике: снижать цены нельзя, повышать — страшно
- Что покупают и где экономят: торговая осень Севастополя в цифрах Крымстата и не только
- Севастопольская модель: баланс между поддержкой новичков и масштабированием опытных бизнес игроков
- Налоговые льготы для участников СВО в Севастополе: какие налоги можно не платить и почему это стоит проверить до 1 декабря
- Ипотека под 8% может расширить спрос на курортную недвижимость Крыма
- Крымским поставщикам задолжали 234 млн: что происходит с оплатой государственных контрактов
- Победа оказалась не последней: спор о фисташках в Севастополе получил новый поворот
- Кэшбэк мимо бензобака: почему крымские водители не хотят охотиться за банковскими бонусами
- Севастопольский полицейский превратил тыловые подразделения СВО в товар с прайсом в 4 млн рублей
- Севастополь вчера, сегодня, завтра… Вопросы экс-градоначальнику эпохи потрясений и перемен
- Долг до 10 тысяч — без ареста имущества, но зарплату смогут взыскать быстрее: что готовят судебные приставы для россиян
- Бензин, газ или электричество: какое топливо действительно экономит деньги автомобилистам в России
- 1,3 млрд рублей на защиту энергетики Севастополя: один подрядчик, аванс 910 млн и всего 44 дня на исполнение