Не просто просьба: как губернатор Севастополя продавил льготную ипотеку для Крыма и Севастополя
 Представьте ситуацию: регион сталкивается с проблемой — стройка замедлилась, жильё не продаётся, предприятия несут убытки. Нужно решение. Но не общее, не «когда-нибудь», а конкретное, с датой, суммой и механизмом. Именно так и появилась «Крымская ипотека».
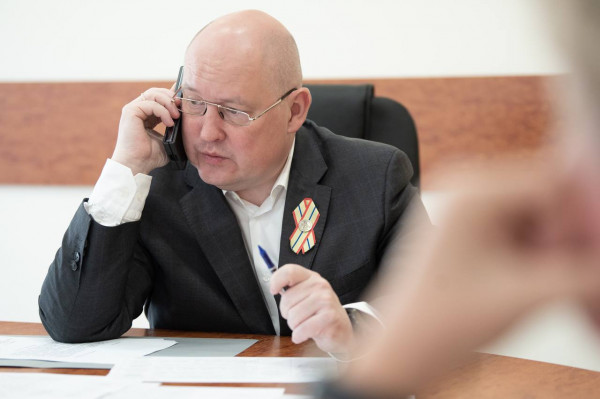
5 октября 2026 года губернатор Севастополя Михаил Развожаев выступил на парламентских слушаниях в Совете Федерации по параметрам федерального бюджета на 2027–2029 годы. Он предложил ввести для Крыма и Севастополя отдельную льготную ипотечную программу со ставкой 6% годовых.
Звучало как просьба. Но за ней стояла не абстрактная идея, а конкретный механизм с конкретной датой запуска.
Глава Севастополя не просто попросил, а выстроил аргументацию, предложил конкретные параметры и добился результата — пусть и с корректировкой ставки.
Предложение Михаила Развожаева было не общим («нужна поддержка»), а предельно конкретным: ставка 6%, окно на полгода, полное погашение в течение 15 лет.
Ключевой момент — дата. Михаил Владимирович просил запустить программу с 1 ноября 2026 года.
Почему именно ноябрь? Потому что, по его оценке, «два последних месяца года будут критическими для многих предприятий строительной отрасли».
Это не абстрактная тревога, а конкретный расчёт: если программа заработает только с января, стройка потеряет два месяца — а это деньги, рабочие места, незавершённые объекты.
Почему глава Севастополя настаивал на отдельной программе, а не на расширении существующих?
Михаил Развожаев прямо говорил: «стройка серьёзно раскрутилась в последние годы. Но сегодняшние ограничения и логистические, и экономические привели к тому, что большое количество жилья, которое будет в ближайшее время построено или уже построено, не продаётся».
Это не жалоба. Это диагноз.
И на основе диагноза — рецепт: льготная ипотека как инструмент стимулирования спроса. Если жильё не продаётся, значит, покупателю не хватает доступности. Если не хватает доступности — нужно удешевить кредит. Если удешевить кредит — спрос вырастет. Если спрос вырастет — стройка оживёт.
Чтобы понять масштаб проблемы, нужно посмотреть на цифры до запуска программы.
За первые девять месяцев 2026 года количество сделок с новостройками в Крыму сократилось на 34,2% по сравнению с аналогичным периодом прошлого года. Всего покупатели заключили около 4,8 тыс. сделок. При этом снизилась и средняя стоимость квадратного метра. За этот период она упала на 8,5% — до 245 тыс. рублей.
Это не просто «рынок остыл». Это рынок, который теряет обороты. И именно на этом фоне появилась идея льготной ипотеки. Не как «приятный бонус», а как необходимый инструмент поддержки.
Сейчас в Крыму и Севастополе суммарный объём предложения на первичном рынке составляет 22,8 тыс. лотов. Из них 36,7% — около 8,4 тыс. — входит в диапазон до 9,6 млн рублей. Это сумма максимального размера кредита (8 млн рублей) плюс минимальный первоначальный взнос (20%).
То есть примерно треть предложения подходит под условия программы.
Причём льготная крымская программа распространяется не только на квартиры, но и на апартаменты.
Апартаментов в Крыму традиционно много — 22,6% от всего объёма предложения, или 5,16 тыс. лотов. В диапазоне до 9,6 млн рублей к апартаментам относится 9,1% от объёма предложения, или около 0,8 тыс. лотов.
Основную долю предложения в диапазоне до 9,6 млн составляют студии и однокомнатные квартиры — 84,4%, или 7,1 тыс. лотов. Но доступны и двухкомнатные объекты (15,2% от предложения до 9,6 млн рублей, около 1,3 тыс. лотов). И даже трёхкомнатные — 34 варианта в этом бюджетном диапазоне. [1781]
То есть программа охватывает не узкий сегмент, а значительную часть рынка.
30 октября ВТБ объявил о запуске программы. Но не с 6%, а с 8%. Почему ставка выросла? Потому что федеральный бюджет — это не резиновый. 6% — это агрессивная ставка, которая требует больших субсидий. 8% — компромисс: программа работает, но не съедает бюджет.
При этом параметры сохранились: до 8 млн рублей кредита, первоначальный взнос от 20,1%, срок субсидирования 15 лет.
То есть Михаил Развожаев добился главного — программа принята и заработала в нужный срок.
2 ноября ВТБ начал приём заявок. Программа действует с 1 ноября 2026 года по 30 апреля 2027 года. Это ровно тот срок, о котором просил губернатор. Не с января, а с ноября. Два месяца, которые он называл критическими, — спасены.
Что это означает на практике? Для покупателя — возможность взять кредит под 8% вместо рыночной ставки. Для застройщика — шанс продать жильё, которое иначе могло бы зависнуть. Для региона — поддержка стройкомплекса в критический период.
Введение льготной ипотеки в Крыму может стать хорошей мерой поддержки для тех, кто планирует переезд на полуостров или улучшение жилищных условий. Для таких покупателей доступность финансирования действительно имеет большое значение, поскольку они выбирают не второе жильё или инвестиционную квартиру, а собственное жильё для постоянного проживания.
Запуск «Крымской ипотеки» может стать дополнительным стимулом для рынка недвижимости полуострова, особенно в сегменте первичного жилья — снижение стоимости заемных средств традиционно расширяет круг потенциальных покупателей и помогает перевести отложенный спрос в реальные сделки.
Наибольший эффект программа окажет на доступное жилье, где ипотечный платеж является ключевым фактором принятия решения. В премиальном сегменте покупатели чаще ориентируются на качество продукта, локацию, инфраструктуру и долгосрочную ценность актива, поэтому льготное финансирование станет скорее поддерживающим, чем определяющим фактором.
Тимур Власенко, представитель строительной отрасли, оценивает программу позитивно: «Застройщики консолидированно готовы фиксировать стоимость квадратного метра и не превышать установленный ценовой потолок, чтобы этот инструмент не стал дополнительной наживой для застройщиков, а всё-таки стал помощью для приобретения недвижимости».
Он также отметил, что на первом этапе программа будет распространяться на ограниченный перечень уже строящихся объектов. Её результаты позволят оценить эффективность механизма и определить дальнейшие условия его действия.
Это важная позиция. Застройщики не воспринимают программу как «халяву», а как инструмент, который нужно использовать ответственно. Фиксация цены — это сигнал о том, что бизнес понимает риски и готов работать в рамках правил.
В ближайшие полгода — до 30 апреля 2027 года — программа будет действовать. Что произойдёт после?
Если спрос вырастет на 10–15% — цены могут подрасти на 3–5%. Если предложение не успеет за спросом — дефицит. Если инвесторы начнут массово скупать — риск «пузыря».
Но если программа продлится — рынок стабилизируется. Если нет — возможен откат.
История «Крымской ипотеки» — это история о том, как конкретная проблема (застой в стройке) превратилась в конкретное решение (льготная ипотека) через конкретный механизм (переговоры, аргументация, компромисс).
Губернатор Севастополя не просто попросил — он выстроил аргументацию, предложил конкретные параметры и добился запуска программы в нужный срок. Это пример того, как региональный лидер может влиять на федеральную повестку: не через громкие заявления, а через точный расчёт, понимание проблемы и настойчивость. Михаил Развожаев не «выбил» льготу — он её заслужил через аргументацию и конкретику.
- Туристический щит Крыма: как субсидии защищают репутацию региона
- Где зарабатывают севастопольские миллионеры: анализ структуры региональных доходов
- «Стена согласия»: почему севастопольские пристройки оказались заложниками 100-процентного кворума
- Прагматизм как новая идеология: анализ поведенческих сдвигов потребителей Крыма в 2026 году
- Как сеть гипермаркетов «Уютстрой» внедряет семейные льготы в коллективные договоры для удержания кадров
- Санитарная чистка рынка: почему рост банкротств строительных компаний в Крыму на 90,9 % не означает коллапс отрасли
- Ялта делает ставку на себя: вопреки скептикам на месте старого порта вырастет курорт нового поколения?
- 97 грантов, 213 млн рублей и 200 участников: как Севастополь строит креативную экономику
- Крым и Севастополь: кому на полуострове живется моложе
- Российские застройщики в тупике: снижать цены нельзя, повышать — страшно
- Крым как арендный рынок апартаментов: 7,4 млн туристов, 12% доходности и одна управляющая компания, которая решает всё
- Не просто просьба: как губернатор Севастополя продавил льготную ипотеку для Крыма и Севастополя
- 385 сделок за сентябрь: почему рынок новостроек Крыма живёт точечно, а не равномерно
- Рейтинг надёжности застройщиков Крыма на 1 ноября 2026 года
- Каждый восьмой кредитный рубль общепита не возвращается вовремя: что происходит с российскими ресторанами
- Туризм растёт, а отели не строятся: в чём парадокс российского рынка
- Почему дорогой автомобиль в России перестал быть просто транспортом
- Пошлина на виски: почему импорт подорожает, а российский виски останется «российским» лишь наполовину
- Севастополь дешевеет, Симферополь дорожает: как изменились цены новостроек и чего ждать до конца 2026 года
- Прожиточный минимум в Севастополе на 2027 год: что изменится с 1 января