20.10.2026 12:24
526
Российские застройщики в тупике: снижать цены нельзя, повышать — страшно
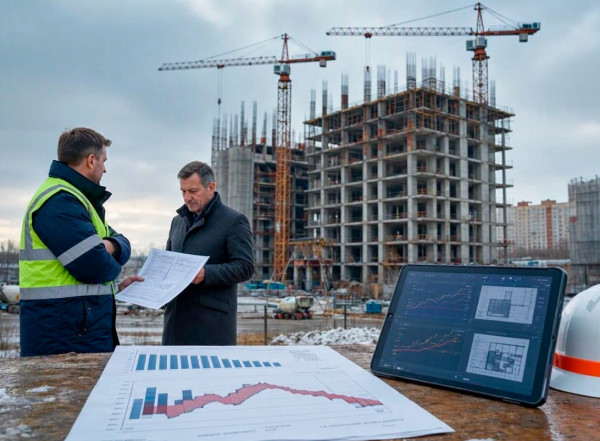 Российский строительный рынок в 2026 году вступил в фазу глубокой структурной коррекции, где привычные модели экстенсивного роста перестали работать.
По данным Росстата, за девять месяцев 2026 года объем ввода жилья в эксплуатацию сократился на 13,4 %, составив 66,3 млн кв. м.
Наиболее тревожным индикатором выступает коллапс сегмента индивидуального жилищного строительства, где объемы, введенные населением, рухнули на 20,8 %, опустившись до 41,4 млн кв. м. Сентябрьская статистика лишь подтверждает этот нисходящий тренд, зафиксировав снижение месячного ввода на 8,8 % до 8,2 млн кв. м.
Параллельно с физическим сжатием объемов происходит беспрецедентная чистка корпоративного ландшафта.
Аналитика СПАРК фиксирует сокращение общего числа строительных компаний на 4,3 %, что в абсолютных значениях составляет 16,4 тыс. организаций. Еще более мрачную картину рисуют данные Rusprofile: только за январь–сентябрь текущего года было ликвидировано 31,1 тыс. строительных компаний.
При этом количество новых регистраций в отрасли также демонстрирует устойчивое снижение, что свидетельствует о полном отсутствии аппетита к риску у потенциальных инвесторов. В зоне непосредственной финансовой уязвимости, по различным оценкам, находится от 30,4 тыс. до 47,4 тыс. структур, балансирующих на грани неплатежеспособности.
Корень этой турбулентности кроется в беспрецедентном сжатии маржинальности бизнеса.
Эксперты отрасли указывают, что рентабельность массового жилищного строительства упала с исторических 20–25 % до критических 8–12 %.
Это прямое следствие столкновения двух неумолимых факторов: резкого удорожания проектного финансирования и системного падения продаж. Застройщики оказались заперты в ценовом коридоре, где они не могут переложить возросшие финансовые издержки на конечного покупателя из-за сворачивания спроса, но и не обладают достаточным запасом прочности для агрессивного демпинга без риска полной остановки проектов.
Подобная конъюнктура трансформирует девелопмент из высокорискового, но высокодоходного бизнеса в низкомаржинальную отрасль с удлиненным циклом окупаемости. Массовая ликвидация юридических лиц в данном контексте выполняет функцию болезненного, но необходимого механизма саморегуляции рынка. Она вымывает неэффективных игроков, закредитованные структуры и компании, чьи бизнес-модели были рассчитаны на эпоху дешевых денег и бесконечного роста цен. Те, кто выживает, вынуждены радикально пересматривать свои портфели, замораживать маргинальные проекты и концентрировать ресурсы исключительно на наиболее ликвидных и обеспеченных спросом объектах.
Текущий период адаптации будет определять облик строительной отрасли на годы вперед. Сокращение ввода жилья, хотя и выглядит как негативный макроэкономический сигнал, в среднесрочной перспективе способствует балансировке рынка, предотвращая формирование критических объемов нераспроданных запасов.
Финансовая система получает время на переоценку рисков, а рынок очищается от спекулятивного шума.
Цена этой стабилизации измеряется тысячами закрытых компаний и замороженными амбициями, что делает текущий этап одним из самых суровых тестов на прочность в современной истории российского девелопмента.
Источники информации:
- ТАСС — Ввод жилья в России за январь - сентябрь 2026 года сократился на 13,4 %.
- СПАРК — Количество строительных компаний сократилось за год более чем на 16 тысяч.
- Rusprofile — В России за год стало на 16,4 тыс. строительных компаний меньше.
- Деловой Петербург — Рентабельность массового жилищного строительства упала с 20–25 % до 8–12 %.
Подписывайтесь на наш телеграм-канал «INFORMER», чтобы быть в курсе всех новостей и событий!
Читайте также:
20.10.2026 12:21
19.10.2026 22:01
19.10.2026 13:47
Самое читаемое
- Крым против общероссийского тренда: почему полуостров не строит небоскрёбы
- 20 комитетов под контролем: «Единая Россия» калибрует законодательную вертикаль IX созыва
- Сегодня работники отрасли туризма отмечают свой профессиональный праздник - Всемирный день туризма!
- Отложенный спрос или структурный тупик: что ждет рынок первичной недвижимости до 2027 года
- Триста процентов роста! Как новостройки Севастополя за шесть лет превратились в машину для утроения капитала
- Как таможенные преференции меняют отраслевой ландшафт Крыма
- Где зарабатывают севастопольские миллионеры: анализ структуры региональных доходов
- Гостеприимство как функция безопасности: новая философия крымского туризма от Сергея Аксенова
- Туристический щит Крыма: как субсидии защищают репутацию региона
- Статья 717 ГК РФ как финансовый капкан: почему заказчик платит даже при идеальном подрядчике
Выбор редакции
- Иллюзия внутреннего рая: почему падение покупательной способности бьет по российским отелям сильнее любых санкций
- Олимпиадники против отличников: почему высокие баллы ЕГЭ перестали быть гарантией бюджета
- Финансовый реаниматор или временный пластырь? Честный взгляд на перспективы севастопольского АПК в 2026 году
- Российские застройщики в тупике: снижать цены нельзя, повышать — страшно
- Красный флаг и большие квадраты: чему учат декларации депутатов-коммунистов Крыма и Севастополя
- «Севастополь» подаст документы на лицензирование РФС для выступления во Второй лиге А
- Выговор, проверка и прокурор: жесткий разбор полетов из-за севастопольских свалок
- От курортной зоны к инновационному кластеру: Крым и Севастополь меняют научный код региона
- От пляжей к алгоритмам: крымские IT-проекты переписывают код креативной экономики полуострова
- От любви до ненависти: приюты, отлов и стаи собак во дворах — что происходит в Крыму и Севастополе?