23.10.2026 10:08
352
Выиграл 500 рублей у друга? Готовься платить налог: почему даже мелкие споры попали под прицел налоговой
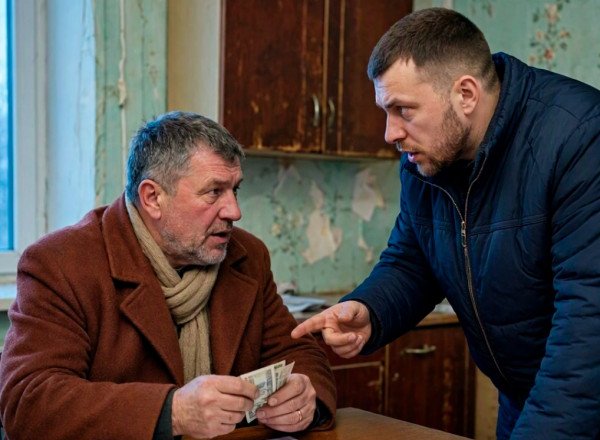 Древнеримский правовой принцип «ubi emolumentum, ibi onus», означающий «где выгода, там и бремя», сегодня обретает пугающе буквальное звучание в реалиях российского налогового администрирования.
Требование юристов декларировать выигрыши в дружеских пари и платить с них налог на доходы физических лиц знаменует собой качественный скачок в амбициях фискальной машины.
Государство больше не довольствуется контролем над формальной экономикой, корпоративными зарплатами или крупными сделками с недвижимостью. Оно методично расширяет свою юрисдикцию до уровня межличностных, бытовых взаимодействий, превращая кухонные споры и дружеские пари в объекты строгого налогового учета.
Эта экспансия базируется на железной логике Налогового кодекса, который действительно не содержит ни единого исключения для доходов, полученных в результате частных споров. С точки зрения фискального права, не имеет значения, выиграл ли гражданин миллион рублей в легальном казино или 500 рублей у коллеги, поспорив о погоде. Любое увеличение имущественной массы признается доходом, порождающим безусловную обязанность по его декларированию.
Наиболее тревожным аспектом этой нормы является полное отсутствие минимального необлагаемого порога для подобных операций. В общественном сознании укоренился миф о неких безопасных лимитах, будь то 500, 10 000 или 100 000 рублей, ниже которых государство якобы закрывает глаза на финансовые перемещения.
Но юридическая реальность сурова: закон не устанавливает никаких минимальных значений для выигрышей в частных спорах. Это означает, что формально даже сумма в 500 рублей требует подачи декларации 3-НДФЛ и уплаты 13 процентов налога.
Такая абсолютная жесткость нормы создает идеальную ловушку для добросовестного, но не искушенного в правовых тонкостях гражданина. В отличие от заработной платы, где функцию налогового агента выполняет работодатель, удерживая и перечисляя средства автоматически, в случае с дружеским пари вся бюрократическая тяжесть ложится на плечи физического лица. Гражданин обязан самостоятельно исчислить сумму, заполнить декларацию и внести платеж, что требует не только финансовых затрат, но и значительных временных ресурсов на изучение процедур.
Этот фискальный сдвиг был бы невозможен без тотальной цифровизации банковского сектора. Если десять лет назад передача выигрыша наличными делала такую операцию абсолютно невидимой для государства, то сегодня любой банковский перевод оставляет неизгладимый цифровой след. Алгоритмы финансового мониторинга способны выявлять паттерны регулярных поступлений от разных физических лиц, и хотя единичный перевод в 500 рублей вряд ли станет триггером для выездной проверки, систематические операции уже находятся в зоне риска.
Государство, по сути, использует технологии для того, чтобы стереть грань между публичной экономической деятельностью и частной жизнью. Как отмечал американский юрист Оливер Венделл Холмс, налоги — это цена, которую мы платим за цивилизованное общество, однако когда эта цена начинает взиматься с неформальных социальных ритуалов, государство рискует превратиться из гаранта правопорядка в навязчивого бухгалтера частной жизни.
Правовая неопределенность усугубляется сложностью доказывания природы платежа. Если налоговый орган заинтересуется регулярными поступлениями на карту, бремя доказывания того, что эти деньги не являются скрытым доходом от предпринимательской деятельности или недекларированной зарплатой, ложится на владельца счета. Объяснить инспектору, что 10 000 рублей были получены в качестве выигрыша в споре о спортивном матче, означает добровольно признаться в получении налогооблагаемого дохода, со всеми вытекающими обязанностями по уплате налога и возможных штрафов за несвоевременную подачу декларации. Таким образом, гражданин оказывается в классической правовой ловушке: попытка оправдать происхождение средств автоматически порождает новое налоговое обязательство.
В долгосрочной перспективе такая политика ведет к эрозии доверия не только к фискальной системе, но и к самому принципу разумной достаточности государственного вмешательства. Дружеское пари исторически являлось зоной автономии, пространством, свободным от рыночной логики и государственного регулирования. Включение этого микроуровня человеческих отношений в орбиту налогового контроля свидетельствует о стремлении власти к тотальной прозрачности всех финансовых потоков, какими бы незначительными они ни казались. Это не просто вопрос пополнения бюджета на несколько миллионов рублей от штрафов за недекларированные споры. Это фундаментальное изменение социального контракта, при котором приватность финансово-бытовых отношений приносится в жертву идеалу всеобщего фискального учета. В этой новой реальности каждый выигранный рубль перестает быть просто удачей и становится юридическим фактом, требующим официального признания перед государством.
Источники информации:
- БанкБизнесКонсалтинг -- Выигрыш в дружеском пари является доходом: разъяснения юристов
- Налоговый кодекс Российской Федерации -- Статья 228. Особенности исчисления налога в отношении отдельных видов доходов.
Подписывайтесь на наш телеграм-канал «INFORMER», чтобы быть в курсе всех новостей и событий!
Читайте также:
23.10.2026 10:01
23.10.2026 09:57
22.10.2026 14:24
Самое читаемое
- 20 комитетов под контролем: «Единая Россия» калибрует законодательную вертикаль IX созыва
- Сегодня работники отрасли туризма отмечают свой профессиональный праздник - Всемирный день туризма!
- Отложенный спрос или структурный тупик: что ждет рынок первичной недвижимости до 2027 года
- Туристический щит Крыма: как субсидии защищают репутацию региона
- Триста процентов роста! Как новостройки Севастополя за шесть лет превратились в машину для утроения капитала
- Политическая нишевость как приговор: почему малым партиям в России не хватает кислорода
- Где зарабатывают севастопольские миллионеры: анализ структуры региональных доходов
- Гостеприимство как функция безопасности: новая философия крымского туризма от Сергея Аксенова
- Как таможенные преференции меняют отраслевой ландшафт Крыма
- Статья 717 ГК РФ как финансовый капкан: почему заказчик платит даже при идеальном подрядчике
Выбор редакции
- 80% против 20%: Крым стал витриной винного импортозамещения для всей России
- 125 отелей Крыма перешли на цифровой идентификатор и положили конец эпохе бумажных анкет
- Севастополь расширяет свои границы, но с учетом жёстких требований к качеству городской среды
- Выиграл 500 рублей у друга? Готовься платить налог: почему даже мелкие споры попали под прицел налоговой
- 14% как новая реальность: почему Центральный банк заморозит ставку вопреки надеждам рынка
- 1,8 млрд с имущества и 1,3 млрд с транспорта: детальный разбор налоговой корзины крымчан
- Женщины ищут здоровье, мужчины экономят время: гендерный разлом в цифровых привычках крымчан
- Семейный бизнес: взгляд из Севастополя на новый федеральный статус
- Иглоукалывание и педикюр с амбициями медицины: крымский УФАС показал, где заканчивается уход и начинается риск
- Контрразведывательный щит Крыма: системные уроки, извлеченные из симферопольского дела о покушении на главу Крыма