01.10.2026 11:29
537
Конец бесплатной помощи. Минфин перекладывает миллиардные расходы на плечи обычных россиян
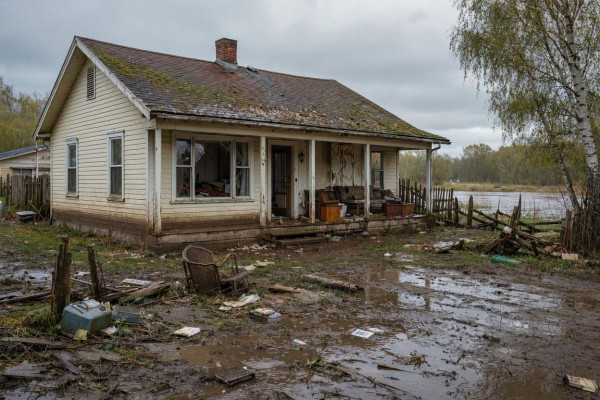 Министерство финансов больше не скрывает истинных мотивов своего желания сделать страхование жилья обязательным. Заместитель министра Иван Чебесков озвучил эту цель без привычных бюрократических обиняков, и цифры говорят сами за себя. Дефицит федерального бюджета по итогам 2025 года достиг колоссальных 5,65 триллиона рублей, что почти в полтора раза превышает первоначальные годовые планы. Ежегодные паводки, лесные пожары и масштабные подтопления, которые раньше щедро компенсировались из казны, теперь рассматриваются ведомством как непозволительная роскошь. Логика перекладывания расходов на плечи граждан предельно прозрачна: если казна не может позволить себе быть спасателем, пусть спасение финансируют сами пострадавшие через страховые премии.
Второй аргумент ведомства звучит откровенно воспитательно: страхование, мол, стимулирует людей учитывать риски при строительстве. Граждан призывают платить за свою недальновидность, хотя земельные участки под застройку выделяли муниципалитеты, генеральные планы утверждали региональные чиновники, а разрешения на строительство выдавали те же самые администрации. Практика показывает, что зоны подтопления или пожарной опасности зачастую появляются на картах и в реестрах уже после того, как дома построены и люди в них живут. Теперь ответственность за градостроительные просчеты власти предлагается переложить на кошелек рядового собственника.
Попытка запустить этот механизм на добровольных началах с треском провалилась, что признают даже сами инициаторы.
Закон 2019 года о добровольном страховании жилья от ЧС не сработал: по данным Всероссийского союза страховщиков, проникновение этой услуги среди россиян застыло на отметке около 10 %. Девять из десяти домов и квартир остаются абсолютно незащищенными перед стихией.
Осознав, что уговорами население не заставить раскошелиться, государство перешло к тяжелой артиллерии. 26 августа вопрос создания системы страхования жилых помещений от ЧС обсуждался на уровне Совета Безопасности РФ, где были согласованы подходы с Минфином, МЧС, Минстроем и ВСС. Выход этой инициативы на уровень Совбеза — это чёткий сигнал о том, что добровольность в прошлом, а механизм принуждения уже находится в финальной стадии разработки.
Рынок страхования, тем временем, готовится снять сливки с этой принудительной меры.
Да, статистика показывает рост: в первом полугодии 2026 года россияне страховали недвижимость на 72 % чаще, чем годом ранее, а взносы по имуществу физлиц выросли на 18,7 %.
Однако за этими цифрами скрывается тревожная тенденция: выплаты увеличились лишь на 8,4 %, что, по формулировке регулятора, связано с ростом среднего ущерба. Это означает, что страховые компании уже закладывают колоссальные риски в тарифы. В условиях обязательного страхования жители паводкоопасных или пожароопасных районов, у которых часто нет физической возможности переехать, получат не защиту, а финансовую кабалу. Им придется платить максимальные взносы там, где вероятность выплаты близка к стопроцентной, а страховщики получат гарантированный поток клиентов без необходимости конкурировать за качество услуг. Главный вопрос, который в этих кулуарных обсуждениях упорно замалчивается, остается без ответа: кто понесет реальную ответственность за первоначальное выделение участков в зонах высокого риска и кто вернет деньги тем, кого заставили платить за чужие градостроительные грехи.
Источники данных:
- Министерство финансов Российской Федерации — Данные об исполнении федерального бюджета и размерах дефицита по итогам 2025 года.
- Всероссийский союз страховщиков (ВСС) — Статистика проникновения добровольного страхования жилья и динамика сборов и выплат по имуществу физических лиц.
- Информационные агентства (Интерфакс, РИА Новости) — Материалы о заседаниях Совета Безопасности и заявлениях замминистра финансов Ивана Чебескова о введении обязательного страхования жилья в зонах риска ЧС.
Подписывайтесь на наш телеграм-канал «INFORMER», чтобы быть в курсе всех новостей и событий!
Читайте также:
01.10.2026 11:27
01.10.2026 10:49
- Крым против общероссийского тренда: почему полуостров не строит небоскрёбы
- Продать то, чего нет: как российские авиакомпании скоро будут зарабатывать на воздухе
- Севастопольский спорт под вопросом
- Парадокс крымского вина — синтез семейных виноградников и индустриальных гигантов
- Статистический парадокс Крыма
- Краснодар минус 9,3%, Крым минус 24,7%: два соседних региона с разной логистической судьбой
- Покупатель ждет падения, застройщик поднимает цены: тупик российского рынка недвижимости
- Топливный лимит перевел Крым и Севастополь на цифровую экономику дефицита
- От «Дружбы» до «Золотых песков»: анатомия крымского курортного ренессанса
- Как меняется ДНК строительства в Севастополе
- Где зарплата «весит» больше: в Крыму или в Севастополе?
- Октябрьский перелом — 2026: 12 новых правил, которые закрывают последние лазейки теневой экономики в России
- Конец эпохи монолита: разделение Росреестра и Роскадастра поменяет рынок недвижимости Севастополя
- 25% дружбы и 57% дистанции: анатомия корпоративных отношений в Крыму 2026 года
- Конец бесплатной помощи. Минфин перекладывает миллиардные расходы на плечи обычных россиян
- 20 инициатив и конец цифровой анонимности для россиян: анатомия третьего пакета мер Минцифры
- 2,5 трлн рублей наличными: почему ЦБ внезапно вспомнил о происхождении денег у россиян и к чему готовиться держателям крупных сумм
- Комплексное развитие против точечного. Ялта пытается сохранить свой ландшафт и диктует инвесторам новые правила игры
- 261 000 призывников и круглогодичный реестр — математика призывной кампании 2026 года в России
- Крымская математика бесконечной гонки за уходящим жилым фондом