НДС плюс микрозайм: математика, которая загоняет российские семьи в угол
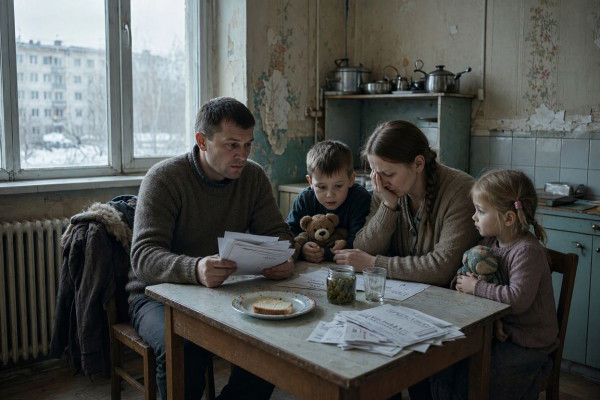 В России микрофинансовые организации продали коллекторам 43 миллиарда рублей основного долга только за апрель-июнь 2026 года. По данным Банка России, объем уступки вырос на 52 % за квартал и на 32 % за год. Это не просто цифры в отчете регулятора. Это десятки тысяч людей, чьи долги перешли из рук одного кредитора в руки другого.
Кредиторы передают займы коллекторам раньше, иногда еще до наступления просрочки. Зачем? Потому что продажа позволяет МФО получить деньги сразу, не дожидаясь платежа клиента. Это быстрая ликвидность, которая нужна микрофинансовым организациям для поддержания собственного денежного потока.
У потребительских займов есть отдельное свидетельство ухудшения платежей: 58 процентов задолженности, просроченной на 1-90 дней к концу первого квартала, к завершению полугодия перешли в более глубокую просрочку. Регулятор проследил судьбу уже существовавших неплатежей и обнаружил тревожную тенденцию.
Президент России Владимир Путин 28 ноября 2025 года подписал закон, поднявший основную ставку НДС с 20 процентов до 22 процентов с января 2026 года. В февральском резюме Банк России отметил перенос повышения в цены в начале года. Покупатель оплачивает налоговую прибавку в каждом чеке.
Подорожание на 1,67 процента создаст нехватку 16,7 процента требуемого взноса. Небольшая доля в цене товара становится существенной долей денег, которыми заемщик еще распоряжался. Это не абстрактная экономическая теория. Это реальная математика, которая ломает семейный бюджет.
При продаже портфелей дисконт достиг 80 процентов против 64 процентов годом ранее. Центральный банк рассматривает его увеличение как косвенный признак ухудшения качества займов. При такой скидке рубль требования стоит покупателю 20 копеек.
Заемщику эта уценка автоматически не достается. Статья 384 Гражданского кодекса сохраняет объем и условия переданного права, если закон или договор не устанавливают иного. Кредитор может дешево продать требование, сохранив для гражданина прежнюю сумму обязательства. Коллектор купил долг за 20 процентов, но требует 100 процентов. Разница в 80 процентов — это его прибыль, если он сможет что-то взыскать.
Регулирование пытается ограничить рост новых проблем, снижая предельную переплату по займам. Но оно не может решить проблемы, которые уже накоплены. Люди, взявшие кредиты до изменений, остаются с долгами, которые не могут обслужить из-за снижения реальных доходов и роста цен.
- Банк России — Данные об объеме уступки требований по договорам потребительского кредитования за второй квартал 2026 года.
- Гражданский кодекс Российской Федерации — Статья 384. Объем прав кредитора, передаваемого другому лицу.
- Федеральная служба государственной статистики (Росстат) — Оперативная оценка уровня бедности населения России во втором квартале 2026 года.
- Федеральный закон от 28 ноября 2025 года о внесении изменений в Налоговый кодекс Российской Федерации в части повышения основной ставки налога на добавленную стоимость.
- Крым против общероссийского тренда: почему полуостров не строит небоскрёбы
- Севастопольский спорт под вопросом
- Парадокс крымского вина — синтез семейных виноградников и индустриальных гигантов
- Статистический парадокс Крыма
- Краснодар минус 9,3%, Крым минус 24,7%: два соседних региона с разной логистической судьбой
- Топливный лимит перевел Крым и Севастополь на цифровую экономику дефицита
- От «Дружбы» до «Золотых песков»: анатомия крымского курортного ренессанса
- Арбузы, улитки, юристы: портрет нового крымского предпринимателя-ветерана СВО
- Как меняется ДНК строительства в Севастополе
- 189 миллиардов оборота: Севастополь выстраивает новую экономическую архитектуру
- Механика отложенного обещания: почему Наполеон завещал деньги, которых у него не было
- Ипотека, маткапитал и развод: идеальная формула для потери квартиры в 2026 году
- 60 часов до блокировки: новые правила загоняют самозанятых россиян в цифровой капкан
- НДС плюс микрозайм: математика, которая загоняет российские семьи в угол
- Удары по российским НПЗ: случайность или просчитанный механизм глобального дефицита
- Единая квитанция в Севастополе — конец эпохи платежного хаоса
- Как заработать на вкладе в Севастополе: пять способов получить с миллиона больше, чем обычно
- Не ждать, а действовать: философия севастопольского волонтёрства, которую задокументировали в гипермаркете «УЮТСТРОЙ»
- Как пережить второй этап индексации ЖКУ в Крыму?
- Кашпировский сегодня умер, но его воронка продаж живет: уроки маркетинга 90-х