Российский союз торговых центров прогнозирует полное закрытие до 250 объектов к концу 2027 года
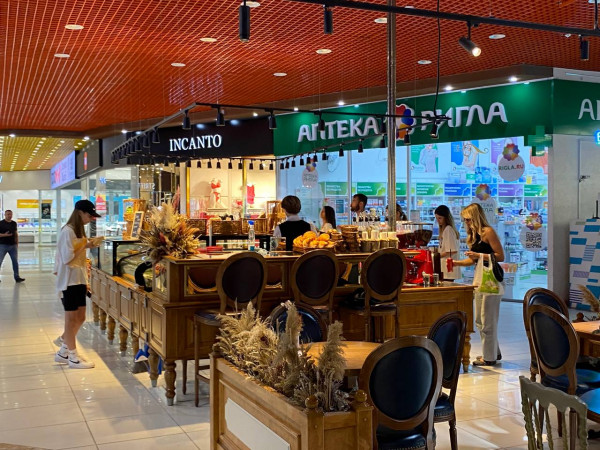 Данные аналитических агентств за сентябрь 2026 года фиксируют не временную коррекцию, а фундаментальную структурную ломку рынка торговой недвижимости России.
В городах-миллионниках функционирует около 2,6 тыс. торговых центров, что на 4 % или примерно 110 объектов меньше, чем в сентябре 2023 года. Парадоксальным образом число торгово-развлекательных комплексов за этот же период выросло на 6 %, превысив отметку в 400 объектов.
В первом полугодии 2026 года в России ввели всего 94–109 тыс. квадратных метров торговых площадей, что соответствует лишь 9 объектам. В столице этот показатель составил 40–45 тыс. квадратных метров, продемонстрировав спад на 61–67 % год к году. Прогнозы экспертов на весь 2026 год остаются пессимистичными: аналитики CMWP ожидают ввод около 424 тыс. квадратных метров по стране со снижением на 34 %, тогда как компания Nikoliers дает еще более консервативную оценку в 362 тыс. квадратных метров.
Доля пустующих площадей в российских торговых центрах увеличилась с 5–6 % в 2024–2025 годах до 7,5–8,3 % к августу 2026 года, и к концу года этот показатель может достичь 9 %. В Москве наблюдается жесткое расслоение рынка: в ключевых объектах премиум-класса вакантность держится на уровне 7 %, в стабилизированных центрах она составляет 12 %, а в новых объектах, открытых с 2024 года, этот показатель критически высок и достигает 18 %.
Российский союз торговых центров прогнозирует, что до конца 2027 года от 150 до 250 торговых центров в стране могут полностью прекратить работу, а еще 500–700 объектов потребуют глубокой реконцепции.
Проигрывают устаревшие торговые комплексы без концепции обновления, особенно те, где доля арендаторов сегмента одежды превышает 30 %, а доля досуга опускается ниже 25 %.
- 2ГИС -- Динамика количества торговых и торгово-развлекательных центров в городах-миллионниках.
- Российский союз торговых центров -- Прогноз закрытия и реконцепции объектов торговой недвижимости до 2027 года
- IBC Real Estate -- Аналитический отчет о вакантности и поглощении площадей в торговых центрах России.
- Сегодня работники отрасли туризма отмечают свой профессиональный праздник - Всемирный день туризма!
- Отложенный спрос или структурный тупик: что ждет рынок первичной недвижимости до 2027 года
- Туристический щит Крыма: как субсидии защищают репутацию региона
- Политическая нишевость как приговор: почему малым партиям в России не хватает кислорода
- Гостеприимство как функция безопасности: новая философия крымского туризма от Сергея Аксенова
- Где зарабатывают севастопольские миллионеры: анализ структуры региональных доходов
- Как таможенные преференции меняют отраслевой ландшафт Крыма
- «Стена согласия»: почему севастопольские пристройки оказались заложниками 100-процентного кворума
- Прагматизм как новая идеология: анализ поведенческих сдвигов потребителей Крыма в 2026 году
- Александр против Елены: гендерная карта бизнеса Севастополя и кто реально держит экономику города
- Строительный сектор России готовится отыгрывать упущенную выгоду за счет покупателей в период с 2027 по 2029 год
- Осенняя активизация мошенников превращает загородную недвижимость россиян в зону повышенного криминального риска
- Искусственный интеллект создает риск скрытой пандемии вместо сценария восстания машин
- Российский союз торговых центров прогнозирует полное закрытие до 250 объектов к концу 2027 года
- Инвестиции в недвижимость России рухнули на 33% за девять месяцев 2026 года
- Управление ФНС по Республике Крым фиксирует массовые случаи доначислений из-за неосведомленности граждан о новых правилах
- Точка невозврата в девелопменте: почему остановка стройки в Крыму сейчас дороже её завершения
- Как гарантийный фонд Севастополя превратился в незаменимый финансовый щит для предпринимателей города-героя
- Севастопольский опыт адресной поддержки бизнеса становится примером для всей страны
- Креативная экономика Крыма 2026 года совершает переход от кустарного производства к системному брендингу